Come Vivere di Rendita (Davvero) e Raggiungere l’Indipendenza Finanziaria
Diciamoci la verità: quando senti parlare di “vivere di rendita”, la prima cosa che ti viene in mente sono probabilmente i famigerati “guru di Dubai” a bordo piscina [00:00]. Negli ultimi anni i social ci hanno abituato a una narrazione distorta, fatta di ricchezze istantanee e formule magiche.
Raggiungere l’indipendenza finanziaria è un obiettivo reale, ma richiede un approccio serio, un metodo strutturato e la giusta dose di consapevolezza. In questo articolo, ispirato alla chiacchierata tra Davide Marciano (Affari Miei) e Pietro Di Lorenzo (SOS Trader) nella splendida cornice della Costiera Amalfitana, vedremo cosa significa davvero essere liberi finanziariamente e come iniziare a piantare i semi per il tuo futuro.
Cos’è l’Indipendenza Finanziaria? (Spoiler: È un modello di vita)
L’indipendenza finanziaria non è un evento fortuito che piove dal cielo [02:59]. Al contrario, si tratta di un vero e proprio modello di vita e di una strategia basata sulla sistematizzazione di tre pilastri fondamentali [03:06]:
Il controllo dei flussi di cassa: Capire quanto genera la tua attività principale e quante risorse extra puoi ricavare ogni mese [03:13].
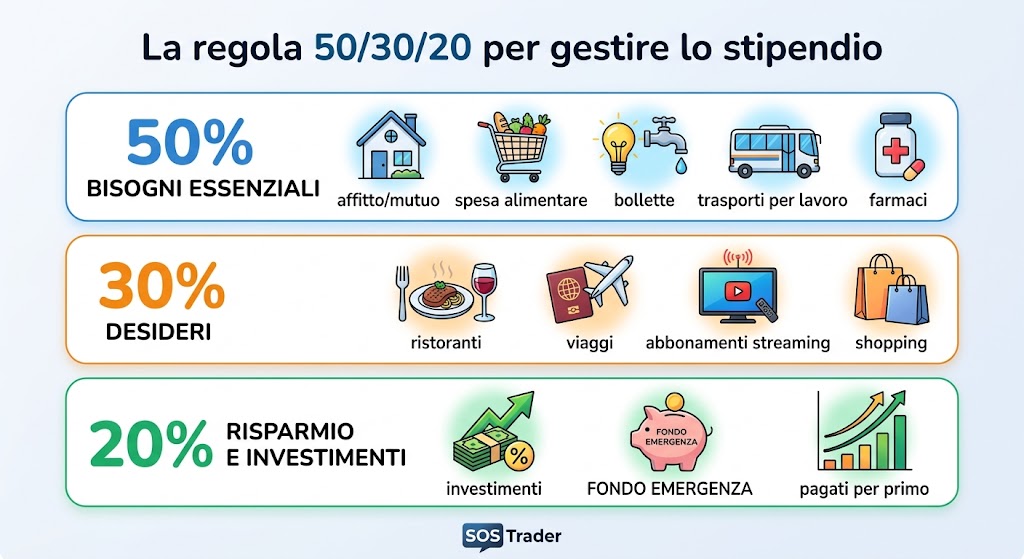
La gestione efficiente del denaro: Molte persone sanno quanto guadagnano, ma pochissime sanno esattamente quanto spendono e quanto riescono a risparmiare [03:22].
L’investimento strategico: Mettere a reddito le risorse extra per fare in modo che sia il denaro stesso a produrre sistematicamente altro denaro [03:39].
I Primi Passi Pratici per Vivere di Rendita
Il limite di molti approcci “fuffa” è quello di focalizzarsi esclusivamente sul frutto finale (l’output di non fare niente tutto il giorno), dimenticandosi dell’albero [05:09]. Se non hai ricevuto un’enorme eredità o non hai vinto alla lotteria, il tuo percorso deve partire da azioni concrete.
1. Focalizzati sul Reddito e sul Risparmio
Prima di pensare a dove investire, devi concentrarti sulla creazione di extra risorse. Questo significa ottimizzare il tuo lavoro o la tua attività per generare un reddito che superi il tuo stile di vita, permettendoti di accantonare un surplus [05:44]. Se hai poco capitale, il margine di errore è minimo: la disciplina nel risparmio è la tua arma principale [17:15].
2. Accetta il Ruolo del Tempo e del Rischio
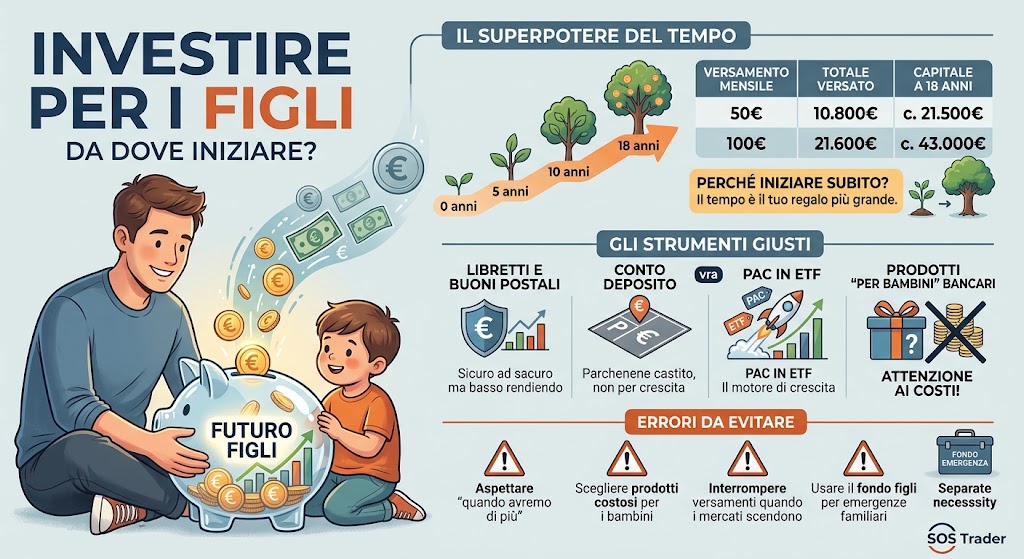
Tutti desideriamo ottenere risultati immediati, come avere gli addominali dopo tre minuti di palestra [06:46]. Nella finanza personale, tuttavia, il tempo è il tuo più grande alleato [06:52]. Inoltre, rischio e rendimento sono due facce della stessa medaglia: non puoi sperare di far crescere un patrimonio restando ancorato solo ai BTP o lasciando i soldi sotto il materasso, ma non devi nemmeno esporti a rischi folli alla ricerca di scorciatoie [07:25], [08:32].
Il Grande Trasferimento di Ricchezza e gli Errori Comuni
L’Italia sta vivendo una fase demografica ed economica cruciale: il più grande trasferimento intergenerazionale di ricchezza della storia [10:04]. Molte persone si ritrovano improvvisamente a gestire patrimoni importanti (i cosiddetti “benestanti della porta accanto”) senza possedere le competenze per farlo [10:30].
In questo contesto, la finanza comportamentale evidenzia due grandi rischi:
Overconfidence (Eccesso di sicurezza): Chi possiede già un capitale tende a pensare di poter saltare gli step di apprendimento fondamentali, andando direttamente all’atto pratico senza una reale consapevolezza [13:38], [14:21].
Effetto “House Money”: Quando si ricevono somme improvvise o ereditate, si tende a trattarle con leggerezza, quasi come fossero fiches vinte al casinò, aumentando esponenzialmente l’esposizione al rischio [14:35].
Movimento F.I.R.E. vs Sostenibilità Finanziaria
Negli ultimi anni ha preso piede il movimento F.I.R.E. (Financial Independence, Retire Early), un approccio nato principalmente negli Stati Uniti tra gli impiegati delle grandi aziende tech che mira al pensionamento anticipato estremo [22:31], [25:21].
Sebbene il FIRE abbia il merito di porre l’accento sul controllo delle spese e sull’investimento a lungo termine, la sua estremizzazione rischia di trasformarsi in una “fuga” da una vita che non si ama [25:08], [25:21]. Il denaro deve essere un mezzo, non il fine ultimo. L’obiettivo non dovrebbe essere smettere di fare qualsiasi cosa privandosi di ogni piacere (come andare al ristorante), bensì costruire una vita su misura che offra serenità e controllo sul proprio tempo [25:43], [25:55].
Conclusione: La Ricetta Non è Uguale per Tutti
Il profilo finanziario di ogni individuo è unico come un’impronta digitale [08:51]. C’è chi parte da zero e può fare affidamento su un Piano di Accumulo del Capitale (PAC) [23:54] e chi deve gestire un patrimonio già strutturato.
La vera indipendenza finanziaria non si misura necessariamente con i milioni in banca, ma con la serenità di poter poggiare la testa sul cuscino sapendo di aver fatto il massimo con le risorse a propria disposizione [18:24].
Se desideri approfondire questo metodo senza formule magiche ma con estremo pragmatismo, Davide Marciano e Pietro Di Lorenzo hanno raccolto la loro esperienza ultra-ventennale nel libro “Indipendenza Finanziaria For Dummies” (edito da Hoepli), una guida pratica adatta a chiunque voglia riprendere il controllo del proprio futuro economico [02:14], [12:58].