Home » Blog » 5 Idee Operative tra ETF, Certificati e Recupero Minusvalenze: Dove Investire ad Ottobre 2026
5 Idee Operative tra ETF, Certificati e Recupero Minusvalenze: Dove Investire ad Ottobre 2026
Pietro Di Lorenzo
Idea della settimana
5 Idee Operative tra ETF, Certificati e Recupero Minusvalenze
Con l’inizio dell’ultimo trimestre dell’anno[cite: 1], il mercato finanziario si trova ad affrontare un periodo denso di appuntamenti macroeconomici e di forte volatilità[cite: 1]. Dati sull’occupazione USA (Non-Farm Payrolls)[cite: 1], le decisioni sui tassi di interesse della Federal Reserve e della BCE[cite: 1], l’imminente stagione delle trimestrali tech[cite: 1] e le forti tensioni sul mercato obbligazionario europeo[cite: 1] impongono agli investitori una strategia ben delineata[cite: 1].
In questo scenario, quali sono le migliori opportunità operative per ottimizzare il portafoglio e proteggersi da eventuali correzioni?[cite: 1] Scopriamo 5 strategie concrete[cite: 1].
Scenario di Mercato: I Livelli Chiave del FTSEMIB a Ottobre 2026
Nei primi nove mesi del 2026, l’indice principale italiano (FTSEMIB) ha registrato una performance positiva pari a +14,3%[cite: 1]. Tuttavia, l’analisi grafica evidenzia una fase di congestione che dura da circa 80 sedute[cite: 1], in cui l’indice si trova ingabbiato all’interno di un canale compreso tra due livelli chiave[cite: 1]:
Supporto: 51.000 punti[cite: 1]
Resistenza: 54.000 punti[cite: 1]
Una rottura al rialzo o al ribasso di questa fascia di prezzo potrebbe innescare un violento impulso direzionale per l’ultimo trimestre dell’anno[cite: 1].
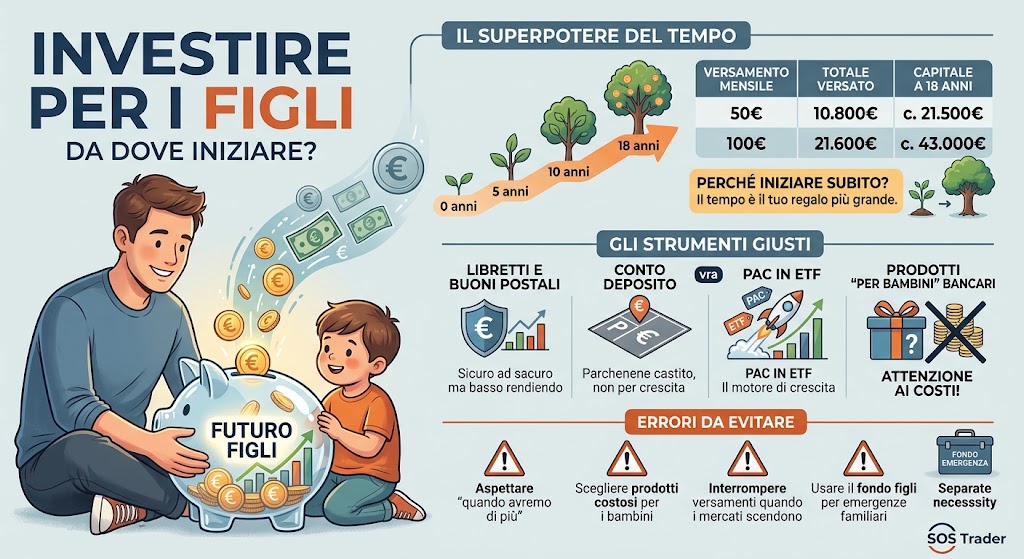
1. La Routine Finanziaria: Piano di Accumulo (PAC) su ETF e Megatrend
L’inizio del mese è il momento ideale per attivare una routine automatica di risparmio e investimento[cite: 1]. Impostare un Piano di Accumulo del Capitale (PAC) su ETF dedicati ai Megatrend permette di accantonare capitale in modo costante senza la necessità di fare market timing[cite: 1].
I Vantaggi del PAC in ETF:
Automatismo: Il capitale viene investito ogni primo giorno del mese riducendo l’impatto emotivo[cite: 1].
Gestione della Volatilità: Acquistando sia nelle fasi rialziste sia in quelle ribassiste, si media il prezzo d’acquisto[cite: 1].
Accessibilità: Non occorre disporre di grandi capitali di partenza[cite: 1].
2. Copertura del Portafoglio: Proteggersi con i Certificati Reverse
La maggior parte dei portafogli retail è orientata esclusivamente al rialzo (long-only)[cite: 1]. Per bilanciare il rischio in caso di correzione del mercato o prolungata lateralità, è opportuno valutare strumenti di hedging come i Certificati Reverse[cite: 1].
I certificati Reverse consentono di ottenere rendimenti (tramite cedole periodiche) anche a fronte di un andamento ribassista o laterale dei sottostanti[cite: 1].
Meccanismo di funzionamento: Il prodotto eroga cedole mensili a condizione che nessuno dei titoli del paniere (ad esempio STM, Stellantis, TUI, Endesa) superi la barriera di rialzo stabilita rispetto allo strike iniziale[cite: 1].
Effetto memoria: Eventuali cedole non distribuite in un mese non vanno perse, ma vengono accantonate e pagate non appena le condizioni di mercato rientrano nei parametri[cite: 1].
3. Focus sulle Materie Prime: Opportunità d’Ingresso sull’Argento
Dopo la forte volatilità che ha portato le quotazioni dell’argento oltre i 120$per poi ritracciare verso area 60$[cite: 1], il metallo prezioso torna ad essere interessante[cite: 1].
Perché il prezzo dell’argento è sceso?
Componente Industriale: Un potenziale rallentamento economico o energetico influisce sulla domanda industriale[cite: 1].
Rendimenti Obbligazionari: Con i tassi dei titoli di Stato intorno al 5%, gli asset che non producono cedole subiscono la concorrenza dell’obbligazionario[cite: 1].
Strategia Operativa: Trading a Scalare
Invece di posizionare un singolo ordine di acquisto, la strategia consigliata è quella degli ingressi scalettati[cite: 1]:
Primo acquisto in area 60$[cite: 1].
Ulteriori accumuli al ribasso ogni -5% (es. 57$, 54$)[cite: 1].
Liquidazione parziale delle posizioni sui primi rimbalzi per ottimizzare il profilo di rischio/rendimento[cite: 1].
Per implementare la strategia è possibile utilizzare ETC fisici (Physical Silver) per un’operatività multiday[cite: 1].
4. Certificati ad Alta Protezione: Barriera 80% sul Capitale
Per gli investitori con un profilo di rischio più conservativo, i Certificati con Barriera 80% (protezione da cali fino all’-80% del sottostante) rappresentano una soluzione difensiva con rendimenti interessanti[cite: 1].
Protezione del Capitale: La barriera a scadenza tutela il capitale anche in presenza di forti drawdown dei titoli sottostanti[cite: 1].
Trigger Premio: Va evidenziata la differenza tra la barriera sul capitale (es. 80%) e il trigger per il pagamento delle cedole (es. 50%)[cite: 1].
Questa tipologia di strumenti consente di mantenere rendimenti cedolari flessibili riducendo significativamente il rischio di perdita in linea capitale[cite: 1].
5. Efficienza Fiscale: Come Recuperare le Minusvalenze in Scadenza 2026
Un tema fondamentale per chiudere l’anno in modo efficiente riguarda la gestione minusvalenze[cite: 1]. Le minusvalenze accumulate nel 2022 scadranno inderogabilmente il 31 dicembre 2026[cite: 1].
A differenza degli ETF (i cui guadagni generano redditi da capitale e non consentono la compensazione diretta)[cite: 1], i Certificati di Investimento producono redditi diversi[cite: 1].
La Strategia dei Certificati Maxi Cedola
Per evitare di perdere il credito fiscale in scadenza, è possibile utilizzare certificati che prevedono una Maxi Cedola iniziale (es. 30%)[cite: 1]:
Incassando il premio iniziale, si genera una plusvalenza utile a compensare le minusvalenze nel proprio zainetto fiscale[cite: 1].
Il valore del certificato staccherà una percentuale pari alla cedola il giorno successivo[cite: 1], generando una nuova minusvalenza con scadenza estesa di ulteriori 4 anni (fino al 2030)[cite: 1].
Conclusioni
Affrontare il quarto trimestre del 2026 richiede equilibrio tra crescita di lungo termine (PAC in ETF)[cite: 1], strumenti di copertura/diversificazione (Certificati Reverse ed ETC Materie Prime)[cite: 1] e un’attenta pianificazione fiscale per l’ottimizzazione del capitale[cite: 1].
Disclaimer: Le informazioni contenute in questo articolo hanno esclusivamente scopo didattico e informativo e non costituiscono sollecitazione all’investimento o consulenza finanziaria[cite: 1].
Ultime News
Pietro Di Lorenzo
Idea della settimana
Azimut il buyback che pesa sul mercato: come sfruttarlo